Baker Tilly Prinsjesdag 2026

Elk jaar presenteert het kabinet op Prinsjesdag de plannen voor het komende jaar. Sommige voorstellen kwamen in de Voorjaarsnota al voorbij of werden de afgelopen maanden gedeeld. Ook is een deel van de begrotingsplannen al uitgelekt. Maar Prinsjesdag is hét moment waarop de volledige begroting en het Belastingplan 2027 officieel bekend wordt gemaakt.

Onze experts hebben de plannen doorgenomen en de maatregelen en veranderingen voor je samengevat in deze Prinsjesdag Special. Lees hier wat de kabinetsplannen voor jou en je organisatie betekenen. We beschrijven niet alleen de nieuwe voorstellen, maar ook een aantal eerder aangekondigde maatregelen die nu verder zijn uitgewerkt of binnenkort ingaan. 

Een belangrijke kanttekening: de meeste voorstellen moeten nog door de Tweede en Eerste Kamer worden behandeld. Sommige maatregelen worden tijdens dit proces wellicht aangepast, uitgesteld of alsnog ingetrokken. Heb je vragen of wil je weten wat dit concreet voor jou betekent? Je Baker Tilly adviseur kan je meer vertellen.

Dutch parliament building Binnenhof seen from Hofvijver at night

Maatregelen voor iedereen

Schijven en tarieven box 1

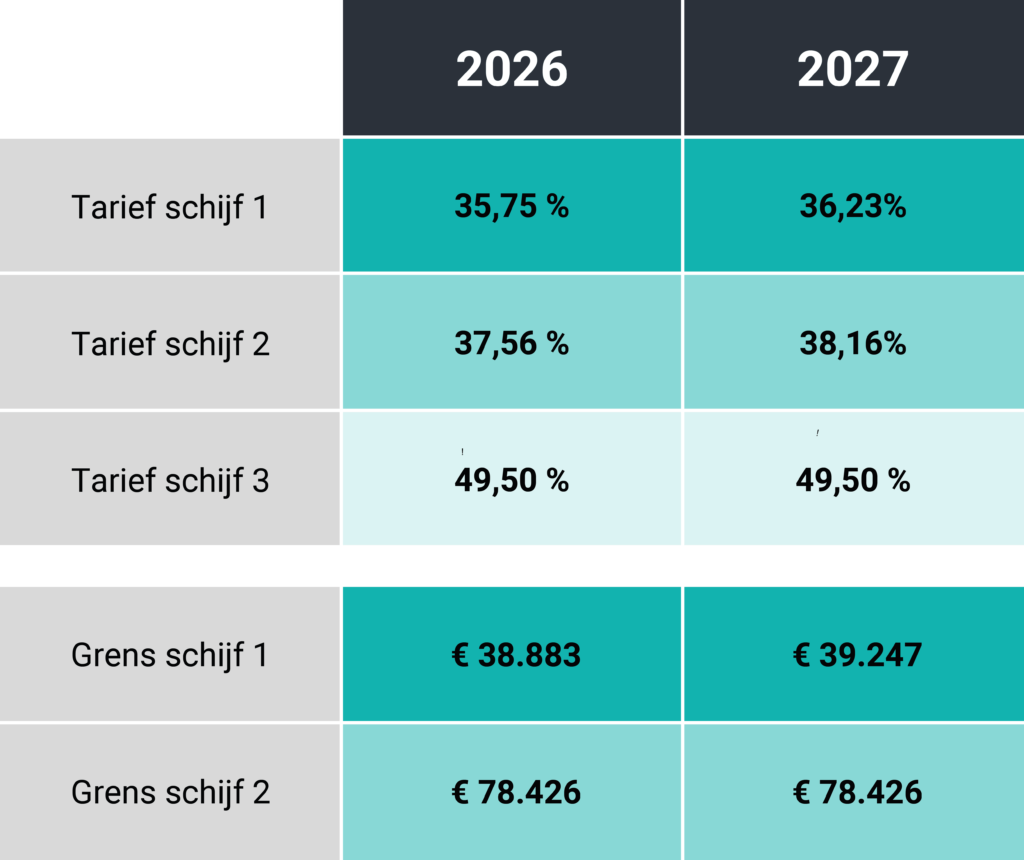
De schijven en belastingpercentages in box 1 (inkomen uit werk en woning) van de inkomstenbelasting wijzigen. Bovendien worden de schijfgrenzen niet volledig geïndexeerd. Hierdoor komen particulieren sneller in de hogere belastingschijven terecht en betalen zij mogelijk meer belasting. In het overzicht hiernaast zie je het gecombineerde tarief en de schijfgrenzen in box 1 voor belastingjaar 2026, en de voorgestelde tarieven en schijfgrenzen voor 2027. 

Let op: voor AOW-gerechtigden gelden andere tarieven.

Inflatiecorrectie en heffingskortingen

Ook de heffingskortingen worden beperkt geïndexeerd, en een aantal heffingskortingen en aftrekmogelijkheden wordt de komende jaren verder afgebouwd. Zo is eerder al besloten dat de zelfstandigenaftrek in de inkomstenbelasting verder wordt afgebouwd van € 1.200 in 2026 (€ 2.123 voor starters) naar € 900 in 2027. De arbeidskorting wordt daarentegen iets verhoogd, als onderdeel van het koopkrachtpakket. Daarnaast wordt een aantal negatief geëvalueerde regelingen uitgefaseerd, waaronder de meewerkaftrek en de stakingsaftrek. De startersaftrek wordt in 2027 verlaagd en in 2028 afgeschaft.

De energie-investeringsaftrek (EIA) wordt per 1 januari 2027 verhoogd van 40% naar 45,5%. Deze regeling is bedoeld om investeringen in aangewezen energiebesparende bedrijfsmiddelen te stimuleren. 

Ontwikkelingen box 3

De heffing over inkomsten uit vermogen is al jaren een discussiepunt. De Hoge Raad oordeelde in 2021 in het Kerstarrest dat de forfaitaire heffing van box 3 niet is toegestaan: inkomstenbelasting mag niet worden geheven over een fictief rendement, maar dient geheven te worden over het werkelijke rendement. Op 6 juni 2024 en 30 december 2024 heeft de Hoge Raad toegelicht wat onder werkelijk rendement moet worden verstaan.

Tot en met 2027 geldt het forfaitaire systeem nog. Maar als belastingplichtigen zelf aantonen dat zij minder rendement maken dan het forfaitaire rendement, worden zij alleen belast over het werkelijke rendement (de zogenoemde tegenbewijsregeling).

In 2026 word je op basis van het forfaitaire systeem geacht 1,28% rendement te maken op spaargeld en 6% op overige bezittingen. Voor box 3-schulden is het (negatieve) forfaitaire rendement 2,7%. Deze forfaits worden toegepast op de waarde van de bezittingen en schulden per 1 januari van het betreffende jaar, en het saldo is belast tegen een belastingtarief van 36%.

Per 2027 stijgt het forfaitaire rendement op overige bezittingen naar verwachting naar 6,37%. De overige forfaitaire rendementspercentages voor 2026 en 2027 worden pas achteraf vastgesteld, maar de Belastingdienst rekent voor voorlopige aanslagen met 1,27% voor spaargeld, en (negatief) 2,856% voor schulden. Het belastingtarief blijft 36%.

Met de voortdurende onrust en veranderingen in box 3 wordt het nog belangrijker om na te gaan of het werkelijke rendement op je vermogen lager is en een beroep op de tegenbewijsregeling zinvol is. Je Baker Tilly adviseur kan je hier meer over vertellen.

Wet werkelijk rendement box 3 in 2028?

Als tussenstap richting een ‘zuivere’ vermogenswinstbelasting vanaf ongeveer 2030, ligt er een wetsvoorstel bij de Eerste Kamer om vanaf 2028 belasting te heffen over het werkelijke rendement op het vermogen. Het wetsvoorstel ‘Wet Werkelijk rendement box 3’ (WWR) maakt vooralsnog onderscheid tussen een vermogenswinstbelasting en een vermogensaanwasbelasting. Voor vastgoed en aandelen in kwalificerende start-ups en scale-ups is een belastingheffing op werkelijk gerealiseerde opbrengsten voorgesteld, terwijl voor overig vermogen ook ongerealiseerde rendementen (waardeaangroei) in de heffing worden betrokken.

Let op: hoewel het wetsvoorstel nu bij de Eerste Kamer ligt, is de toekomst van Box 3 nog niet duidelijk. Het kabinet heeft de besluitvorming uitgesteld tot het voorjaar van 2027.

Voor box 3-vastgoed is vlak voor Prinsjesdag nog een motie aangenomen in de Tweede Kamer. In deze motie wordt opgeroepen om vanaf 2028 in elk geval voor vastgoed een vermogenswinstbelasting te hanteren, zelfs als de nieuwe WWR dan nog niet zou zijn ingevoerd.

Groene beleggingen

Per 1 januari 2028 wordt de regeling voor groene beleggingen in box 3 afgeschaft. In 2026 was de vrijstelling maximaal € 26.715 (€ 53.430 voor fiscale partners). Deze bedragen worden in 2027 verlaagd naar een symbolische € 200 (€ 400 voor fiscale partners). De heffingskorting blijft ook in 2027 0,1% van het (daadwerkelijk in box 3 vrijgestelde) bedrag aan groene beleggingen. Per 1 januari 2028 vervallen de vrijstelling en de heffingskorting helemaal. 
zorgkosten

Aftrek specifieke zorgkosten afgeschaft

In 2026 en 2027 kun je bepaalde zorgkosten in aftrek brengen in de aangifte inkomstenbelasting. Het gaat dan niet om zorgverzekeringspremies, maar om een aantal specifieke kosten. Bijvoorbeeld verplegingskosten, tandartskosten of vaccinaties, die niet door de zorgverzekering gedekt zijn. Het kabinet heeft nu voorgesteld de aftrek voor specifieke zorgkosten per 2028 af te schaffen. Mogelijk wordt op een andere manier een tegemoetkoming geboden voor chronische zorgkosten, zoals in het coalitieakkoord was afgesproken.

Schenk- en erfbelasting

Op Prinsjesdag zijn er geen wijzigingen voor de schenk- en erfbelasting voorgesteld.  In de Voorjaarsnota is aangekondigd dat het kabinet de papieren schenking heeft toegevoegd aan de lijst van ‘opmerkelijke belastingconstructies’. Per constructie is beschreven hoe deze werkt, wat het voordeel is voor de belastingplichtige en wat het handelingsperspectief is om de constructie aan te pakken. Voor papieren schenkingen werd gedacht aan het verlagen van de toepasselijke rente (op dit moment 6%) of het opnemen van een fictie in de schenk- en erfbelasting. Voor leningen met onzakelijke voorwaarden (de zogenoemde onzakelijke leningen) werd gesproken over een mogelijke heffing over de materiële bevoordeling in de planning. 

happy-couple-of-senior-grandfather-and-young-grand-2024-11-02-23-36-35-utc

Ondernemer & DGA

Vennootschapsbelasting blijft gelijk

Het vennootschapsbelastingtarief blijft gelijk; er zijn geen wijzigingen voorgesteld. Dit betekent dat er ook in 2027 19% vennootschapsbelasting is verschuldigd over de eerste € 200.000 belastbare winst, en 25,8% over het meerdere.

Op het vlak van de verliesverrekening staan ons wellicht wel wijzigingen te wachten naar aanleiding van een recent arrest over de behandeling van latente verliezen na een aandeelhouderwisseling. Hoe dit er concreet uit gaat zien, is op dit moment niet bekend.

belasting

Ontwikkelingen box 2

De tarieven in box 2 (inkomen uit aanmerkelijk belang) veranderen niet. Wel wordt gekeken naar het aanpakken van knelpunten rondom excessief lenen.

Excessief lenen

In 2023 is de Wet excessief lenen bij de eigen vennootschap ingevoerd. Schulden aan de eigen bv kunnen daardoor als fictief regulier voordeel in box 2 worden belast, voor zover de drempel van € 500.000 overschreden wordt. Eigenwoningschulden kunnen onder voorwaarden buiten beschouwing blijven.

Binnenkort wijzigt ook de fiscale behandeling van een zogenoemd ‘overlijdensdividend’ en de samenloop met excessief lenen. Na vererving van aanmerkelijkbelangaandelen kan een voordeel uit de aandelen, zoals een dividenduitkering (onder voorwaarden) zonder inkomstenbelasting worden genoten. Ook een fictief voordeel, zoals een te hoge schuld bij de eigen vennootschap, valt hier momenteel onder. Vanaf 1 januari 2027 geldt deze faciliteit niet langer in combinatie met een fictief voordeel wegens excessief lenen.


Lucratief belang: multiplier per 2028

De lucratiefbelangregeling is bedoeld om excessieve rendementen, die een beloning voor werkzaamheden vormen, te belasten in box 1. De aanleiding voor deze regeling waren beloningsstructuren voor (hoger) management in de private equity-sector. Die werden in het verleden zo vormgegeven dat het management voor een relatief laag bedrag kon investeren in het bedrijf waar het voor werkt, met een hoog potentieel rendement. Dergelijke rechten (vaak een vorm van aandelen) werden voor de invoering van de lucratiefbelangregeling in principe in box 3 belast tegen het forfaitaire rendement.

Als het lucratief belang wordt gehouden via een vennootschap waarin een aanmerkelijk belang bestaat (5% of meer van de aandelen), is er sprake van een middellijk lucratief belang. Je kunt er dan als alternatief voor de heffing in box 1 onder voorwaarden voor kiezen om in box 2 te worden belast. Een dividend of verkoopwinst wordt dan belast tegen maximaal 31%. In de praktijk wordt vrijwel altijd voor deze alternatieve heffing in box 2 gekozen.

Eerder is voorgesteld het effectieve tarief voor de heffing over een middellijk lucratief belang door de toepassing van een multiplier te verhogen van 24,5% naar 28,45% in de eerste schijf van box 2, en van 31% naar 36% voor zover het inkomen in de tweede schijf valt. Die wijziging zou oorspronkelijk per 1 januari 2026 ingaan, maar uiteindelijk is de invoering uitgesteld tot 1 januari 2028.
verkrijgingsprijs zetelverplaatsing

Vaststelling verkrijgingsprijs bij zetelverplaatsing naar Nederland

Het kabinet heeft voorgesteld om de verkrijgingsprijs van een aanmerkelijk belang van een buitenlandse aandeelhouder vast te stellen op de waarde in het economische verkeer op het moment dat de Nederlandse (buitenlandse) belastingplicht ontstaat door zetelverplaatsing van de vennootschap naar Nederland.

Hiermee wordt verduidelijkt hoe de box 2-heffing moet worden bepaald als Nederland heffingsbevoegd wordt. In principe wordt alleen de waardestijging of waardedaling belast die ontstaat ná de zetelverplaatsing naar Nederland.

Voor bepaalde gevallen van hervestiging in Nederland worden nadere regels gesteld.

Geen wijzigingen bedrijfsopvolgingsregeling

De bedrijfsopvolgingsregeling (BOR) is afgelopen jaren op meerdere vlakken gewijzigd. Dit jaar bevat het Belastingplan geen wijzigingen. Toch blijft het mogelijk dat er in de komende weken alsnog wijzigingen volgen. Je Baker Tilly adviseur kan je meer vertellen over de laatste stand van zaken. 

FGR

Aanpassingen fonds voor gemene rekening (FGR)

De fiscale positie van het fonds voor gemene rekening is de afgelopen jaren op verschillende vlakken veranderd. Voor 2025 en 2026 geldt overgangsrecht. Ondanks eerdere indicaties dat er ingrijpende wijzigingen zouden plaatsvinden, blijven die vooralsnog achterwege. 

Schrappen onzakelijkheidsvermoeden in de bedrijfsfusie- en splitsingsfaciliteit

Reorganisaties zoals een bedrijfsfusie en splitsing kunnen onder voorwaarden zonder vennootschapsbelasting plaatsvinden. Een van de voorwaarden is dat de reorganisatie niet mag zijn gericht op het ontgaan of uitstellen van belastingheffing. De bewijslast hiervoor lag bij de belastingplichtige als de aandelen in een van de betrokken vennootschappen binnen drie jaar worden verkocht. Dit bewijsvermoeden wordt afgeschaft naar aanleiding van een uitspraak van de Hoge Raad eerder dit jaar. Daardoor komt de bewijslast ook bij verkoop van aandelen binnen drie jaar bij de inspecteur te liggen in plaats van bij de belastingplichtige. De inspecteur moet dan een begin van bewijs leveren dat geen sprake is van zakelijke overwegingen of dat er aanwijzingen zijn voor het ontgaan of uitstellen van belastingheffing. De aanpassing moet per 1 januari 2027 ingaan.

Verhoging forfaitaire toepassing innovatiebox

Om innovatie te faciliteren kent de vennootschapsbelasting een optionele regeling: de innovatiebox. Onder voorwaarden worden voordelen uit zelfontwikkelde immateriële activa via deze regeling tegen een verlaagd effectief tarief belast. De innovatiebox kent ook een regeling die het aantrekkelijk maakt voor het mkb om gebruik te maken van een forfaitaire wijze van voordeelbepaling. Met deze forfaitaire regeling kan de innovatiebox worden toegepast zonder dat voorafgaand overleg met de Belastingdienst noodzakelijk is.

Het kabinet heeft voorgesteld deze forfaitaire regeling per 1 januari 2027 te verhogen, zodat de innovatieve en gunstig belaste winst maximaal € 100.000 wordt in plaats van € 25.000.

Kabinetsreactie op de Tax Omnibus

Eerder dit jaar presenteerde de Europese Commissie (EC) de zogenoemde Tax Omnibus. In dit voorstel doet de EC verschillende voorstellen om de fiscale kaders in de Europese Unie aan te passen.

Het kabinet heeft aangegeven overwegend positief te zijn over de meeste voorstellen, maar plaatst ook enkele kritische kanttekeningen. De Tweede Kamer heeft bovendien expliciet aangegeven actief bij het proces betrokken te willen zijn. De komende jaren zal moeten blijken of de voorgestelde plannen in hun huidige vorm de eindstreep halen.

tax omnibus

Btw & vastgoed

Btw-verhoging sierteelt en ballonvaart

Op producten als bloemen en bloembollen is binnenkort waarschijnlijk niet langer het lage btw-tarief (9%) van toepassing. Vanaf 1 januari 2028 geldt voor de sierteelt het reguliere btw-tarief van 21%.
Voor ballonvaart wordt het verlaagd tarief eveneens afgeschaft; vanaf 1 januari 2028 geldt daarvoor het reguliere tarief van 21%. Er is overgangsrecht voor ballonvaarten (en vouchers) die vóór 2028 geheel of gedeeltelijk zijn betaald.

A hot air balloon drifting over the North Yorkshire countryside in the late afternoon sunshine.

Aangifte en certificaten CBAM

De koolstofgrensheffing CBAM (‘Carbon Border Adjustment Mechanism’) is niet nieuw, maar wel van groot belang voor bepaalde importeurs van uitstoot-intensieve goederen die buiten de EU zijn geproduceerd. Importeurs die onder deze regeling vallen, moeten de eerste jaarlijkse aangifte uiterlijk in september 2027 indienen. De verkoop van CBAM-certificaten start op 1 februari 2027. 

Verlaging overdrachtsbelasting woning niet-bewoner

Na de verdere differentiatie van overdrachtsbelastingtarieven in 2025 is nu ook een tariefsverlaging voorgesteld voor niet-zelfbewoonde woningen. In de Voorjaarsnota staat dat het tarief van de overdrachtsbelasting voor woningen waar de koper niet zelf in gaat wonen, vanaf 2027 daalt van 8% naar 7%. Deze maatregel ziet toe op bijvoorbeeld verhuurwoningen en vakantiewoningen.

Vrijstelling overdrachtsbelasting tussen woningcorporaties

Het kabinet stelt voor om een vrijstelling van de overdrachtsbelasting te introduceren bij de overdracht van vastgoed tussen woningcorporaties. Dit voorstel maakt onderdeel uit van een breder pakket aan maatregelen voor woningcorporaties.

Aanpassing renteaftrekbeperking bij woningcorporaties

Vlak voor Prinsjesdag werd bekend dat men keek naar een aanpassing van de renteaftrekbeperking (earningsstrippingmaatregel) voor woningcorporaties. Door deze beperking af te schaffen (zoals in bredere zin al was geopperd in de Tax Omnibus) verbetert de financiële positie van woningcorporaties. Hiermee lijkt invulling gegeven aan een eerdere toezegging om te kijken naar een lastenverlichting. De precieze vormgeving wordt binnenkort in een nota van wijziging uitgewerkt.

Op Prinsjesdag zijn verder geen bredere aanpassingen van de renteaftrekbeperking aangekondigd.

Vastgoed en belastingen

De fiscale behandeling van vastgoed verandert ook op andere vlakken. Lees hier bijvoorbeeld meer over wijzigingen in box 3. Wil je meer weten over vastgoedgerelateerde fiscaliteit, kijk dan op onze sectorpagina voor verdere inzichten.

Werkgever & personeel

Vrijheidsbijdrage werkgevers: verhoging Aof-premie

De zogenoemde ‘vrijheidsbijdrage’ wordt voor een deel verhaald op werkgevers. Naast de beperkte indexatie van de IB-schijven en heffingskortingen, wordt de Aof-premie daarom verhoogd. De percentages stijgen naar verwachting met 0,4% naar 8,03% voor grote werkgevers en naar 6,67% voor kleine werkgevers.

Let op: er lopen verschillende bezwaarprocedures tegen de Aof-heffing. Deze richten zich onder meer op de hoogte van de heffing en op het gebruik van de opbrengsten voor andere doeleinden. Neem contact op met je Baker Tilly adviseur als je hier meer over wilt weten.

Team of co-workers moving down street and talking

Einde overgangsregelingen expats

Per 1 januari 2026 eindigde een aantal overgangsregelingen rondom de expatregeling (30%-regeling) voor inkomende expats. Deze overgangsregelingen horen bij eerdere versoberingsmaatregelen.

Per 31 december 2026 is het ook voor de laatste gevallen die onder de overgangsregeling vielen niet meer mogelijk om te opteren voor behandeling als partieel buitenlands belastingplichtige. Hierdoor worden zij in principe belast over hun box 2- en box 3-wereldinkomen, tenzij voorkoming van dubbele belasting wordt geboden.

Vanaf 1 januari 2027 wordt ook het percentage van de expatregeling aangepast naar 27% in plaats van 30% en gaan er hogere salarisnormen gelden. Voor werknemers die de expatregeling al in het laatste loontijdvak van 2023 hebben toegepast, geldt nog overgangsrecht voor het percentage van de belastingvrije vergoeding. Voor werknemers die de expatregeling in het laatste loontijdvak van 2024 toepasten, geldt overgangsrecht voor de hogere salarisnormen. Onze Global Mobility experts kunnen je hier meer over vertellen.

Verhoging vrije ruimte werkkostenregeling

De vrije ruimte in de werkkostenregeling (WKR) wordt per 1 januari 2027 verhoogd. Over de eerste € 400.000 van de fiscale loonsom stijgt de vrije ruimte van 2% (2026) naar 2,16%. Over het meerdere blijft het percentage van 1,18% gelden.

Deze extra ruimte geeft werkgevers in 2027 meer mogelijkheden om onbelaste voorzieningen voor werknemers in te zetten. Denk bijvoorbeeld aan een kerstpakket, extra thuiswerkvergoeding of vitaliteitsopleidingsbudget.

Verdere ontwikkelingen WKR

De WKR wijzigt regelmatig. Lees hier meer over de regeling en hoe onze experts je tijdens webinars en bijeenkomsten op de hoogte houden van ontwikkelingen en kansen.

Vrijstelling korting branche-eigen producten afgeschaft

Eerder dit jaar werd al aangekondigd dat de vrijstelling voor de werknemerskorting voor branche-eigen producten op de schop zou gaan. Vanaf 1 januari 2027 verdwijnt de aparte gerichte vrijstelling voor deze kortingen uit de WKR. Een korting op branche-eigen producten geldt dan als belastbaar loon, tenzij een andere gerichte vrijstelling van toepassing is. Wel kunnen dergelijke kortingen onder voorwaarden nog steeds binnen de vrije ruimte worden ondergebracht.

Het doel van deze wijziging is om de fiscale behandeling beter te laten aansluiten bij het uitgangspunt van de WKR: één systeem voor alle vergoedingen en verstrekkingen. Houd er rekening mee dat deze wijziging aanzienlijke financiële gevolgen kan hebben. Onze experts helpen je graag om deze gevolgen in kaart te brengen en te beoordelen of je huidige arbeidsvoorwaarden of regelingen aangepast moeten worden.

Lees hier meer over de fiscale behandeling van werknemerskorting op branche-eigen producten en de voorbereidingen die je hierop kunt treffen

ZZP
zzp onzekerheid

Onzekerheid zzp’ers, vooruitgang Zelfstandigenwet

De positie van zelfstandigen zonder personeel (zzp’ers) staat al jaren ter discussie. De Wet Verduidelijking Beoordeling Arbeidsrelaties (Wet VBAR) moet eerdere regels vervangen en jurisprudentie codificeren, maar het voorstel is nog steeds geen wet. Ook na de publicatie van een conceptbesluit bij de VBAR blijven veel vragen over de toekomst van de zzp’er onbeantwoord.

Dit jaar is in de Tweede Kamer een ‘rechtsvermoeden’ aangenomen. Naar verwachting geldt vanaf 1 januari 2027 het rechtsvermoeden dat bij een uurtarief lager dan ongeveer € 38 sprake is van een arbeidsovereenkomst.

Ondertussen gaf de minister de week voor Prinsjesdag een update over de zogenoemde Zelfstandigenwet. Naar verwachting volgt eind september 2026 een nader wetsvoorstel. Daarmee wordt beoogd vanaf 1 januari 2028 meer voorafgaande zekerheid te bieden door middel van een zelfstandigentoets en een werkrelatietoets. Houd onze website in de gaten voor verdere ontwikkelingen of vraag je Baker Tilly adviseur om een update.

Geen arbeidskorting meer bij doorbetalen uitkeringen UWV

Eerder is al besloten dat de fiscale behandeling van bepaalde UWV-uitkeringen die via de werkgever worden doorbetaald per 1 januari 2027 wijzigt. De arbeidskorting mag dan niet meer worden toegepast op het uitkeringsdeel. Deze werknemers ontvangen dan meestal een lager nettoloon. Neem contact op met je Baker Tilly HR- of salarisadviseur als je meer wilt weten over de gevolgen of administratieve verwerking van deze wijziging.

uitkering

Pseudo-eindheffing fossiele auto van de zaak

Om te stimuleren dat werkgevers bij het ter beschikking stellen van auto’s aan werknemers vaker kiezen voor auto’s zonder CO2-uitstoot, veranderen de regels voor de bijtelling. Vanaf 1 januari 2027 geldt een eindheffing op personenauto’s die rijden op fossiele brandstof. De eindheffing bedraagt 12% van de cataloguswaarde (of van de waarde in het economisch verkeer bij auto’s van ouder dan 25 jaar) en komt voor rekening van de werkgever.

Er is overgangsrecht voor personenauto’s die vóór 1 januari 2027 voor het eerst aan één of meerdere werknemers ter beschikking zijn gesteld. Dat zou oorspronkelijk gelden tot 17 september 2030, maar de overgangsregeling is nu verlengd tot 31 december 2030. Bovendien is nu een aantal praktische zaken en uitzonderingen in de wet opgenomen. Heb je de gevolgen van deze wijziging nog niet voldoende in beeld? Onze Employment Advisory experts helpen je graag de financiële impact voor jouw organisatie te beperken.

Verhoging belastingvrije kilometervergoeding

Het kabinet kwam eerder dit jaar al met een maatregel om zakelijke rijders tegemoet te komen; de onbelaste kilometervergoeding werd verhoogd van € 0,23 naar € 0,25 per kilometer. Met terugwerkende kracht tot 1 januari 2026 en direct toepasbaar. De verhoging is ingevoerd via een goedkeurend beleidsbesluit van het Ministerie van Financiën, waardoor de verruiming fiscaal direct toepasbaar was en je de hogere onbelaste kilometervergoeding dus al mocht toepassen over het gehele kalenderjaar 2026. Op Prinsjesdag is de formele wetswijziging ingediend.

Lees hier meer over de maatregelen en de administratieve verwerking van de verhoogde vrijstelling.

Let op: sinds 1 juli 2026 geldt in Nederland de vrachtwagenheffing. Eigenaren van vrachtwagens betalen sindsdien een bedrag per gereden kilometer op de meeste snelwegen en sommige provinciale en gemeentelijke wegen. Het tarief was in 2026 verlaagd. Die verlaging wordt in 2027 niet doorgezet.

Aanpassingen youngtimerregeling

De leeftijdsgrens voor toepassing van de youngtimerregeling werd verhoogd van 15 naar 16 jaar. Dat pakte negatief uit voor auto’s die in 2025 net de leeftijd van 15 jaar bereikten; die verloren de status als youngtimer per 1 januari 2026 tijdelijk, om later in 2026 toch weer onder de regeling te vallen. De staatssecretaris heeft dit probleem eerder dit jaar bij besluit opgelost. Dit wordt nu gecodificeerd als keuzeregeling.

Het oorspronkelijke plan was om de leeftijdsgrens per 1 januari 2027 ineens te verhogen van 16 naar 25 jaar. Naar aanleiding van een motie stijgt dit nu geleidelijker; per 2027 naar 17 jaar en per 2028 naar 20 jaar. Daarmee blijft een structurele youngtimerregeling bestaan, maar wordt deze meer gericht op oudere voertuigen met hogere onderhoudskosten.

Er komt aanvullend overgangsrecht. Auto’s die uiterlijk op 31 december 2025 al ter beschikking stonden, en auto’s die in 2027 de leeftijd van 17 jaar bereiken, mogen dat hele jaar gebruik blijven maken van de youngtimerregeling. Vanaf 2028 geldt voor iedereen de nieuwe leeftijdsgrens van 20 jaar.

startup-scaleup

Innovatieve start-ups en scale-ups

Het kabinet kwam eerder dit jaar met een internetconsultatie voor een wetsvoorstel voor een fiscale regeling voor start-ups en scale-ups. Innovatieve bedrijven die aan bepaalde voorwaarden voldoen, kunnen een beschikking aanvragen bij de Rijksdienst voor Ondernemend Nederland (RVO). Als ze vervolgens werknemersparticipaties toekennen (kort gezegd: aandelenopties), wordt het inkomen uit die opties fiscaal gunstig behandeld. De toegekende aandelenopties worden uiterlijk in de loonheffingensfeer belast op het moment dat de aandelen verkregen uit de opties worden verkocht.
Onder de op Prinsjesdag voorgestelde regeling is 35% van het voordeel uit de werknemersparticipatie vanaf 2027 vrijgesteld van belastingen.

Baker Tilly

Wij zijn Baker Tilly. Een accountants- en advieskantoor dat verder gaat dan cijfers. Ondernemen en besturen vraagt elke dag om keuzes. Soms zijn ze klein. Soms bepalen ze de richting voor jaren. Juist op die momenten wil je kunnen vertrouwen op een adviseur die jouw wereld begrijpt, verder kijkt dan vandaag en naast je staat.

We kennen de uitdagingen van het (groot) mkb, familiebedrijven en de publieke sector. Of het nu gaat om belastingen, groei, bedrijfsopvolging, verduurzaming of andere ondernemersvraagstukken: onze accountants en adviseurs staan je bij op de momenten die ertoe doen. Met specialistische kennis en een brede blik op wat er speelt en wat eraan komt, helpen we complexe vraagstukken terug te brengen tot heldere keuzes. Keuzes van vandaag, met impact op morgen.

Wereldwijd en dichtbij

Vanuit 17 vestigingen zijn we altijd dichtbij. Onze specialisten kennen jouw regio, sector en de context waarin jij onderneemt of bestuurt. Je krijgt persoonlijk advies, gebaseerd op actuele wet- en regelgeving én met oog voor jouw specifieke situatie.

We kijken en reiken verder dan Nederland. Als onderdeel van het wereldwijde Baker Tilly International-netwerk kunnen we rekenen op de expertise en lokale ondersteuning van netwerkpartners in meer dan 140 landen. Daarnaast werken we binnen de Benelux nauw samen om ondernemers en organisaties grensoverschrijdend te ondersteunen. Op die manier combineren we wereldwijde kennis met persoonlijke betrokkenheid. Je Nederlandse Baker Tilly adviseur blijft daarbij altijd jouw vertrouwde aanspreekpunt.

Overleg met je adviseur

In deze Prinsjesdag Special hebben we belangrijke fiscale wijzigingsplannen voor je op een rij gezet. Houd er rekening mee dat sommige voorstellen tijdens de behandeling in de Tweede en Eerste Kamer nog kunnen veranderen.

Op onze website vind je de laatste ontwikkelingen en achtergronden. Heb je vragen over de gevolgen voor jouw organisatie of persoonlijke situatie? Neem dan contact op met je vaste Baker Tilly adviseur.

Blijf op de hoogte

Wil je op de hoogte blijven van de laatste fiscale ontwikkelingen en ondernemersactualiteiten? Schrijf je in voor onze nieuwsbrief.

Disclaimer

Dit overzicht is met de grootst mogelijke zorg samengesteld op basis van de op 15 september 2026 (Prinsjesdag) gepubliceerde wetsvoorstellen. Het is bedoeld als algemene informatie en niet als specifiek advies of volledig overzicht van alle wijzigingen. Een aantal maatregelen en voorstellen is niet in dit overzicht opgenomen.

Let op: voor de meeste maatregelen geldt dat zij nog niet definitief zijn. Het is mogelijk dat er gedurende het wetgevingsproces nog wijzigingen plaatsvinden. Overleg met je adviseur welke gevolgen de voorgestelde wijzigingen voor jouw situatie hebben.